Ubezpieczenie mieszkania: mury, stałe elementy i ruchomości
Zakres ubezpieczenia mieszkania zależy od tego, jakie mienie obejmuje umowa i przed jakimi zdarzeniami je chroni. Mury, stałe elementy oraz ruchomości to odrębne kategorie: objęcie ochroną jednej z nich nie oznacza automatycznie ubezpieczenia pozostałych. O przypisaniu konkretnego przedmiotu, np. zmywarki w zabudowie czy szafy wnękowej, rozstrzygają definicje w ogólnych warunkach ubezpieczenia (OWU) właściwych dla danej polisy.
W 30 sekund
- Ochrona murów nie przesądza o ochronie podłóg, zabudowy kuchennej ani domowego wyposażenia.
- Sposób zamontowania przedmiotu pomaga w jego klasyfikacji, ale decydują definicje w OWU.
- Nawet ubezpieczony przedmiot musi zostać uszkodzony lub utracony w okolicznościach objętych umową.
- Suma ubezpieczenia, limity i udział własny mogą ograniczać wypłatę.
- Przy porównywaniu ofert sprawdzaj te same przedmioty i zdarzenia, zamiast kierować się wyłącznie nazwą pakietu.
Co obejmują mury, stałe elementy i ruchomości
Podział na mury, stałe elementy i ruchomości pozwala oddzielić konstrukcję lokalu od jego wykończenia i wyposażenia. Jest użytecznym punktem wyjścia do czytania polisy, jednak definicje poszczególnych kategorii mogą różnić się między produktami. Potoczne określenie „ubezpieczone mieszkanie” nie wystarcza więc do ustalenia, czy ochrona obejmuje także parkiet, meble i sprzęt elektroniczny.
Poniższa tabela pokazuje ogólny sposób rozumienia tych kategorii oraz miejsca, które wymagają sprawdzenia w konkretnej umowie.
| Kategoria | Ogólne znaczenie | Co sprawdzić w OWU |
|---|---|---|
| Mury | Konstrukcja lokalu, np. ściany i stropy | Czy definicja obejmuje także określone instalacje lub inne części lokalu |
| Stałe elementy | Wykończenie i wyposażenie związane z mieszkaniem, np. okładziny podłogowe, płytki, zabudowa | Jak przypisano drzwi, okna, armaturę, meble i urządzenia w zabudowie |
| Ruchomości domowe | Przenośne wyposażenie, np. wolnostojące meble, ubrania, sprzęt elektroniczny | Jakie przedmioty są wyłączone, mają osobne limity lub wymagają rozszerzenia |
Granice tych kategorii mają praktyczne znaczenie po szkodzie. Koszt osuszenia ściany, odtworzenia podłogi i wymiany zalanego stołu może dotyczyć różnych części ubezpieczonego majątku. Jeśli polisa obejmuje tylko część z nich, jedno zdarzenie może pozostawić właściciela z wydatkami, których umowa nie pokryje.
Mury: ochrona konstrukcji nie oznacza ochrony całego wnętrza
Ubezpieczenie murów odnosi się do substancji budowlanej lokalu w granicach określonych w umowie. Przy takim zakresie trzeba osobno ustalić, co dzieje się z wykończeniem: tynkami, powłokami malarskimi, podłogami czy instalacjami. Nie należy zakładać ich przynależności wyłącznie na podstawie tego, że znajdują się wewnątrz mieszkania.
Ma to znaczenie zwłaszcza po remoncie. Właściciel może postrzegać mieszkanie jako jedną całość, choć w dokumentach konstrukcja, wykończenie i wyposażenie podlegają różnym zapisom. Wysoka suma przypisana do murów sama w sobie nie potwierdza, że obejmuje również nową kuchnię i sprzęt domowy.
Stałe elementy: ważny jest sposób montażu i zapis umowy
Stałe elementy to ogólnie te części wykończenia i wyposażenia, które są związane z lokalem. Przy ich rozpoznawaniu pomocne jest pytanie, czy demontaż wymaga użycia narzędzi lub ingerencji w zabudowę. Nie jest to jednak uniwersalna definicja ubezpieczeniowa.
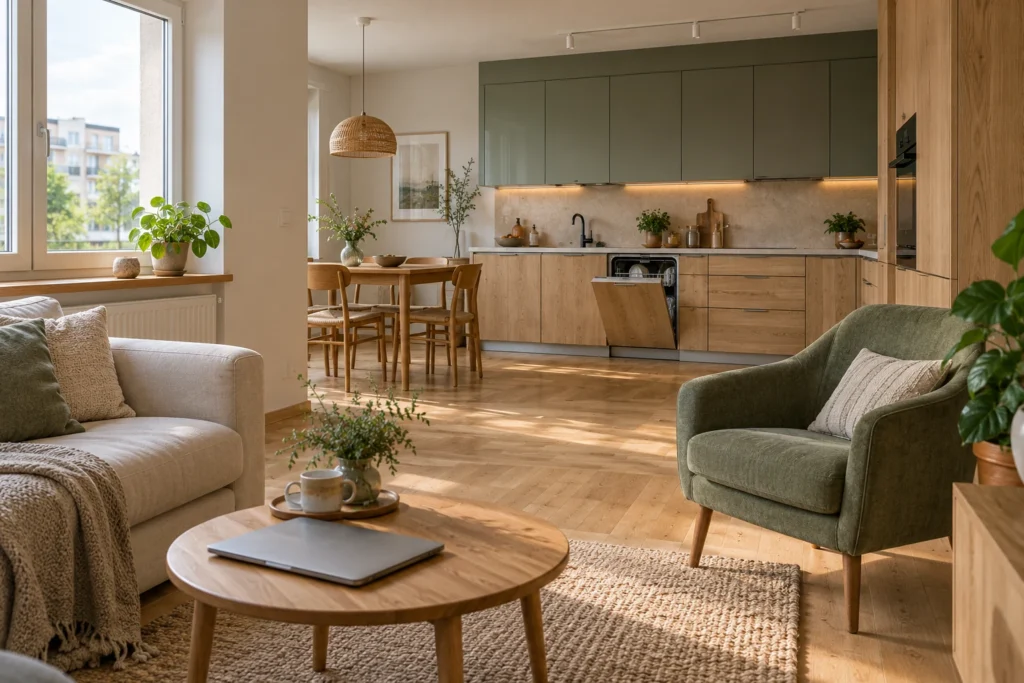
Szczególnej uwagi wymagają meble kuchenne, szafy wykonywane na wymiar oraz sprzęt AGD w zabudowie. OWU mogą wprost przypisywać takie przedmioty do określonej kategorii. Z tego powodu nie wystarczy sprawdzić samego hasła „stałe elementy” w zestawieniu oferty — potrzebna jest także definicja i ewentualne wyjątki.
Po remoncie znaczenie ma również wartość tych elementów. Zabudowa wykonana na wymiar, drewniana podłoga czy armatura mogą stanowić dużą część kosztu przywrócenia mieszkania do poprzedniego stanu.
Ruchomości: wyposażenie wymaga własnego zakresu ochrony
Ruchomości domowe obejmują co do zasady przedmioty, które można przenieść bez demontażu części mieszkania. Do tej grupy można zwykle zaliczyć ubrania, książki, wolnostojące meble i przenośną elektronikę, z zastrzeżeniem definicji danej umowy.
Nie każdy przedmiot znajdujący się w mieszkaniu musi jednak podlegać takim samym zasadom. Biżuteria, gotówka, kolekcje czy sprzęt używany do działalności zawodowej mogą mieć odrębne limity, warunki lub wyłączenia. Warto też sprawdzić, czy ochrona obejmuje rzeczy należące do innych osób, np. pożyczony sprzęt.
Jak ustalić, do której kategorii należy konkretny przedmiot
Klasyfikację przedmiotu najlepiej sprawdzać na podstawie jego nazwy, sposobu użytkowania i montażu. Sam podział na rzeczy „przytwierdzone” oraz „wolnostojące” może być zbyt uproszczony, szczególnie przy wyposażeniu kuchni i łazienki.
Przed zawarciem umowy można przejść przez krótką procedurę:
- Wypisz wyposażenie, którego odtworzenie byłoby kosztowne. Uwzględnij podłogi, zabudowy, urządzenia, meble i przedmioty o większej wartości.
- Znajdź w OWU definicje lokalu, stałych elementów i ruchomości oraz bezpośrednie wzmianki o tych przedmiotach.
- Sprawdź, czy właściwa kategoria znajduje się w wybranym wariancie i na dokumencie ubezpieczenia.
- Odszukaj limity, wyłączenia i warunki dotyczące danego mienia.
- Jeżeli zapis pozostaje niejasny, poproś ubezpieczyciela lub pośrednika o wyjaśnienie na piśmie, ze wskazaniem odpowiedniego postanowienia.
Precyzyjne pytanie ułatwia uzyskanie użytecznej odpowiedzi. Zamiast pytać, czy „cała kuchnia jest ubezpieczona”, lepiej wskazać osobno szafki wykonane na wymiar, blat, zmywarkę w zabudowie i wolnostojącą lodówkę. Każdy z tych przedmiotów może wymagać sprawdzenia innego zapisu.
Zakres ochrony to także przyczyna szkody
Objęcie przedmiotu ubezpieczeniem jest jednym z warunków wypłaty. Drugim jest zdarzenie, które spowodowało jego uszkodzenie lub utratę. Trzeba więc czytać łącznie dwa zestawy zapisów: dotyczące mienia oraz dotyczące ryzyk.
Przykładowo obecność ruchomości w polisie nie przesądza jeszcze o ochronie przy kradzieży. Należy sprawdzić, jakie postacie kradzieży obejmuje umowa i jakie warunki zabezpieczenia lokalu trzeba spełnić. Podobnie określenie „zalanie” wymaga sprawdzenia definicji — nie należy utożsamiać go z każdą szkodą, w której uczestniczy woda.
W formule opartej na zdarzeniach nazwanych istotne jest, czy przyczyna szkody mieści się w katalogu umowy. W formule określanej jako „all risks” duże znaczenie mają wyłączenia i pozostałe warunki odpowiedzialności. Nazwa ta nie oznacza ochrony przed każdą możliwą stratą.
Hipotetyczny przykład: pęknięty przewód doprowadzający wodę do pralki powoduje uszkodzenie podłogi i stojącej obok komody. Przy ocenie ochrony trzeba sprawdzić, czy umowa obejmuje tę przyczynę zalania, do jakich kategorii należą oba uszkodzone przedmioty i czy obie kategorie zostały ubezpieczone. Osobnego sprawdzenia wymaga koszt usunięcia samej przyczyny awarii — nie wynika on automatycznie z ochrony jej następstw.
Suma ubezpieczenia i limity: ile z ochrony pozostaje w praktyce
Suma ubezpieczenia wyznacza granicę odpowiedzialności na zasadach określonych w umowie, ale nie stanowi obietnicy wypłaty całej tej kwoty. Odszkodowanie zależy również od rozmiaru szkody, sposobu wyceny, limitów oraz innych postanowień polisy.
Przy ustalaniu wartości mienia trzeba sprawdzić, czy umowa przewiduje rozliczenie według wartości odtworzeniowej, rzeczywistej czy innej wskazanej w dokumentach. Przykładowo w OWU ubezpieczenia domów jednorodzinnych i mieszkań TUZ, w wersji oznaczonej 05/2020 (§ 2 pkt 75), wartość rzeczywista oznacza wartość odtworzeniową pomniejszoną o faktyczne zużycie. Ta definicja dotyczy wskazanego produktu i wersji dokumentu; przy ocenie własnej polisy trzeba sprawdzić definicje oraz zasady wyceny w OWU właściwych dla zawartej umowy.
Znaczenie mają także:
- Limity dla określonego mienia lub kosztów — część wyposażenia może podlegać niższemu ograniczeniu niż ogólna suma ubezpieczenia.
- Udział własny — umowa może przewidywać część szkody pokrywaną przez ubezpieczonego.
- Niedoubezpieczenie — zaniżona wartość majątku może ograniczyć wypłatę; sposób rozliczenia trzeba sprawdzić w OWU.
- Aktualizacja po zakupach i remoncie — nowa zabudowa lub droższe wyposażenie mogą sprawić, że wcześniejsza suma przestanie odpowiadać wartości mienia.
Do oszacowania wyposażenia pomocny jest spis pomieszczenie po pomieszczeniu. Zdjęcia, dokumenty zakupu i informacje o modelach urządzeń mogą później ułatwić wykazanie, co znajdowało się w mieszkaniu i jaka była tego wartość. Trzeba jednak sprawdzić zasady dokumentowania szkody w danej umowie.
Kiedy granica ochrony wymaga dodatkowego sprawdzenia
Przy wynajmowanym mieszkaniu trzeba oddzielić majątek właściciela od rzeczy najemcy. Polisa właściciela nie daje podstaw do automatycznego przyjęcia, że chroni również wyposażenie wniesione przez lokatora. Podobnie najemca nie powinien zakładać, że ubezpieczenie jego ruchomości obejmuje zabudowę należącą do właściciela.
Osobnego odczytania wymagają zapisy o piwnicy, komórce lokatorskiej, balkonie i innych przestrzeniach poza wnętrzem lokalu. Mogą one mieć własne definicje, wymagania dotyczące zabezpieczeń oraz ograniczenia co do przechowywanego mienia. Sam fakt, że pomieszczenie służy mieszkańcom, nie rozstrzyga zakresu polisy.
Warto też odróżnić ochronę własnego majątku od odpowiedzialności za szkody wyrządzone innym. Uszkodzenie własnej podłogi i zalanie mieszkania sąsiada to dwa różne zagadnienia ubezpieczeniowe. Ochronę odpowiedzialności cywilnej trzeba sprawdzić osobno, wraz z osobami, sytuacjami i wyłączeniami, których dotyczy.
Jeżeli w dokumentach nie da się jednoznacznie ustalić ochrony drogiej zabudowy, nietypowego wyposażenia lub mienia używanego zawodowo, wyjaśnienie z ubezpieczycielem albo pośrednikiem jest potrzebne przed zawarciem umowy. Punktem odniesienia powinien być konkretny przedmiot i konkretny zapis OWU — dopiero takie zestawienie pozwala ocenić, czy proponowany zakres odpowiada temu, co rzeczywiście znajduje się w mieszkaniu.
O autorze
Piotr BrzezińskiPiotr Brzeziński — redaktor silmaris.pl. Przygotowuje artykuły o urządzaniu wnętrz, remoncie i wyposażeniu domu. Wyjaśnia kryteria wyboru, sposoby planowania prac oraz kwestie, które warto omówić z wykonawcą lub projektantem.