Powierzchnia użytkowa budynku: definicja i zasady obliczania
Powierzchnia użytkowa budynku to metraż obliczany według zasad właściwych dla konkretnego celu. Inne reguły mogą mieć zastosowanie przy podatku od nieruchomości, w projekcie budowlanym, statystyce publicznej czy umowie deweloperskiej. Dlatego podana liczba metrów nie wystarczy — trzeba sprawdzić, jaką definicję i metodę pomiaru przyjęto.
Powierzchnia użytkowa budynku — definicja zależy od celu pomiaru
W statystyce publicznej GUS definiuje powierzchnię użytkową budynku mieszkalnego jako powierzchnię pomieszczeń mierzoną w świetle konstrukcji, pomniejszoną o powierzchnię przeznaczoną na ogólną komunikację, instalacje i urządzenia techniczne oraz pomieszczenia przynależne do samodzielnych lokali, takie jak piwnica, strych, komórka czy garaż. To definicja statystyczna, a nie uniwersalna reguła dla każdego obliczenia.
Przepisy i dokumenty mogą przyjmować inne zasady. Najpierw ustal więc, do czego ma służyć metraż. Liczby podane w projekcie, ogłoszeniu, umowie lub dokumentach podatkowych nie muszą być obliczone tą samą metodą.
Jak liczy się powierzchnię do podatku od nieruchomości?
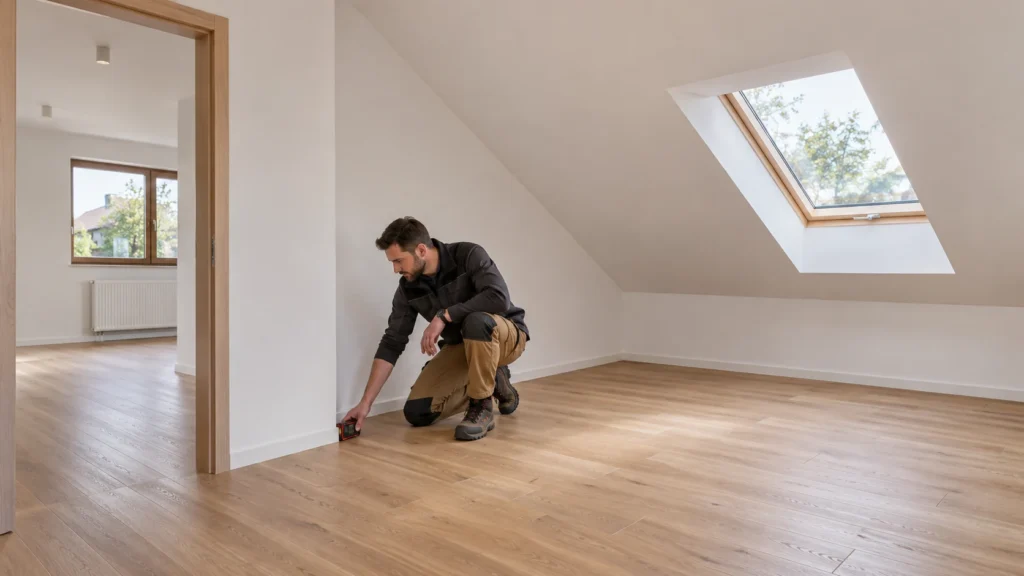
Ustawa o podatkach i opłatach lokalnych określa powierzchnię użytkową jako powierzchnię mierzoną po wewnętrznej długości ścian na wszystkich kondygnacjach. Do kondygnacji zalicza również garaże podziemne, piwnice, sutereny i poddasza użytkowe. Nie uwzględnia się klatek schodowych ani szybów dźwigowych.
W obliczeniu podatkowym znaczenie ma wysokość pomieszczenia w świetle, czyli od podłogi do sufitu lub skosu:
| Wysokość pomieszczenia | Część powierzchni uwzględniana w obliczeniu podatkowym |
|---|---|
| Poniżej 1,40 m | 0% |
| Od 1,40 m do 2,20 m włącznie | 50% |
| Powyżej 2,20 m | 100% |
Granica 2,20 m włącznie należy do przedziału liczonego w 50%. Przykład: jeśli na poddaszu 12 m² ma wysokość powyżej 2,20 m, 10 m² ma wysokość od 1,40 m do 2,20 m włącznie, a pozostałe 8 m² jest niższe niż 1,40 m, do obliczenia podatkowego przyjmuje się 17 m²: 12 m² plus połowę z 10 m².
Co wlicza się do powierzchni użytkowej w projekcie budowlanym?
Rozporządzenie dotyczące zakresu i formy projektu budowlanego odsyła do zasad Polskiej Normy wskazanej w załączniku do rozporządzenia. Przy sporządzaniu zestawienia powierzchni użytkowej projektu trzeba też uwzględnić reguły wymienione w § 20.
Zgodnie z tym przepisem powierzchnię użytkową budynku pomniejsza się o powierzchnię przekroju poziomego wewnętrznych przegród budowlanych, przejść i otworów w tych przegrodach, przejść w przegrodach zewnętrznych, balkonów, tarasów i loggii, a także schodów wewnętrznych i podestów w lokalach mieszkalnych wielopoziomowych oraz nieużytkowych poddaszy. Powiększa się ją o powierzchnię antresol, ogrodów zimowych oraz wbudowanych, ściennych szaf, schowków i garderób.
Dla pomieszczeń i ich części stosuje się w projekcie następujące progi wysokości:
- co najmniej 2,20 m — 100% powierzchni;
- od 1,40 m do poniżej 2,20 m — 50% powierzchni;
- poniżej 1,40 m — powierzchnię pomija się.
Oznacza to, że powierzchnia o wysokości dokładnie 2,20 m jest w projekcie uwzględniana w 100%. W obliczeniu podatkowym ten sam próg 2,20 m włącznie należy jeszcze do przedziału uwzględnianego w 50%. Nie przenoś wyniku jednego pomiaru na drugi cel bez sprawdzenia przyjętej metody.
Jak ustala się metraż w umowie deweloperskiej?
Dla umów objętych przepisami obowiązującymi od 13 lutego 2026 r. powierzchnię użytkową lokalu lub domu ustala się według zasad Polskiej Normy dotyczącej wskaźników powierzchniowych i kubaturowych w budownictwie, obowiązującej w dniu złożenia wniosku o pozwolenie na budowę albo dokonania zgłoszenia budowy. Reguła dotyczy umów wskazanych w ustawie deweloperskiej oraz powiązanych z nimi umów rezerwacyjnych. Nowe przepisy stosuje się do umów zawieranych od dnia ich wejścia w życie.
Przed podpisaniem umowy sprawdź podany metraż, opis metody pomiaru oraz datę wniosku o pozwolenie lub zgłoszenia. Balkon, taras, komórka lokatorska czy miejsce postojowe mogą być opisane lub wycenione osobno. Przy starszej umowie albo zakupie na rynku wtórnym sprawdź jej zapisy i dokumentację dotyczącą lokalu.
Czym powierzchnia użytkowa różni się od innych metraży?
- Powierzchnia zabudowy opisuje powierzchnię budynku w rzucie na teren; nie jest sumą powierzchni pomieszczeń.
- Powierzchnia całkowita i powierzchnia netto to odrębne kategorie. Ich zakres zależy od zasad pomiaru wskazanych w odpowiednim dokumencie lub normie.
- Powierzchnia użytkowa zależy od definicji przyjętej dla danego celu i rodzaju dokumentu.
Dlatego odpowiedź na pytanie, czy wlicza się piwnicę, garaż, schody, pomieszczenie techniczne albo skosy poddasza, zależy od rodzaju obliczenia. Piwnica może być kondygnacją uwzględnianą przy obliczaniu powierzchni do podatku, natomiast GUS wyłącza ze swojej definicji statystycznej pomieszczenia przynależne do samodzielnych lokali, takie jak piwnica czy garaż.
Jak sprawdzić, skąd wzięła się podana powierzchnia?
- Ustal cel pomiaru. Sprawdź, czy metraż podano na potrzeby podatku, projektu, sprzedaży, wyodrębnienia lokalu czy statystyki.
- Sprawdź dokument, z którego pochodzi liczba. Może to być projekt budowlany, inwentaryzacja, umowa, dokument podatkowy albo ogłoszenie. Samo ogłoszenie często nie podaje metody pomiaru.
- Odszukaj wskazaną definicję lub normę. W projekcie sprawdź zastosowane zasady i zestawienie powierzchni. Przy umowie deweloperskiej zwróć uwagę także na datę wniosku o pozwolenie albo zgłoszenia budowy.
- Porównaj uwzględnione pomieszczenia i wysokości. Sprawdź kondygnacje podziemne, garaż, pomieszczenia techniczne, skosy oraz przestrzenie przynależne. Przy wysokości dokładnie 2,20 m wynik zależy od tego, czy chodzi o obliczenie podatkowe, czy zestawienie powierzchni w projekcie.
- Przy rozbieżności poproś o obmiar z opisem metody. Jeśli wynik wpływa na podatek lub rozliczenie umowy, nie przeliczaj go według przypadkowo wybranej definicji.
Posługuj się pełnym określeniem, na przykład „powierzchnia użytkowa na potrzeby podatku od nieruchomości” albo „powierzchnia użytkowa ustalona według zasad wskazanych w umowie”. Sama nazwa bez kontekstu nie przesądza, jakie pomieszczenia ani reguły uwzględniono.
O autorze
Bartosz WysockiBartosz Wysocki — redaktor silmaris.pl. Opracowuje poradniki o domu, ogrodzie i praktycznych pracach wokół posesji. Porządkuje informacje o materiałach, pielęgnacji i użytkowaniu, wskazując źródła oraz ograniczenia opisywanych rozwiązań.